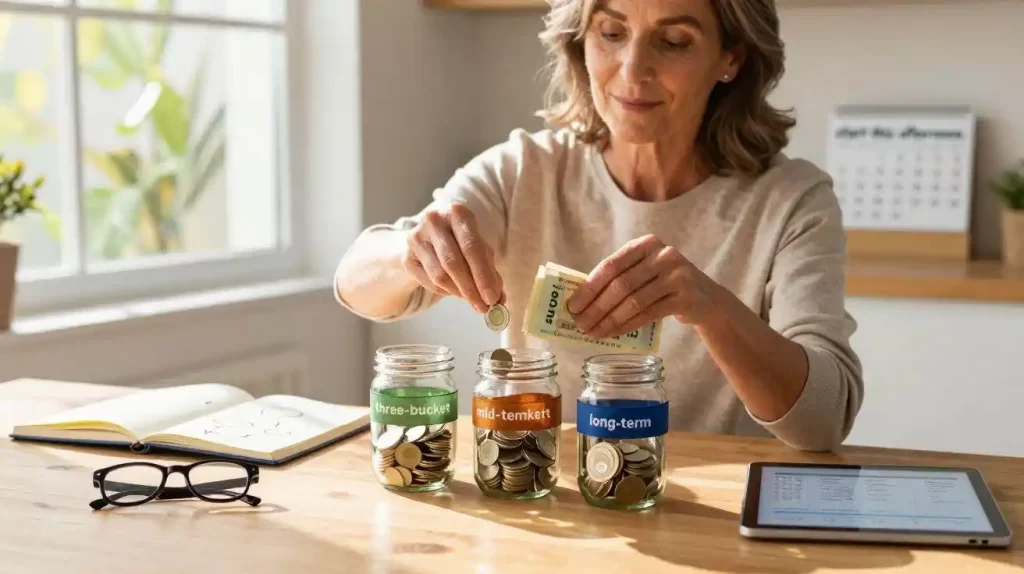

Strategi bucket dana pensiun membantu Anda membagi tabungan masa tua ke dalam beberapa kelompok berdasarkan waktu penggunaan dan tujuan keuangan. Cara ini memudahkan Anda menentukan uang untuk kebutuhan dekat, kebutuhan beberapa tahun mendatang, dan rencana jangka panjang. Dengan pembagian yang jelas, Anda dapat mengatur tabungan secara lebih terarah tanpa mengabaikan kebutuhan sehari-hari.
Konsep bucket membagi dana ke dalam beberapa wadah sesuai jangka waktu pemakaian. Bucket pertama menampung uang untuk kebutuhan rutin, bucket kedua mendukung kebutuhan menengah, sedangkan bucket ketiga menyiapkan dana untuk masa depan yang lebih panjang. Pembagian ini membantu Anda memahami fungsi setiap tabungan dan menghindari penggunaan uang secara sembarangan.
Cara Menerapkan Strategi Bucket Dana Pensiun
Langkah pertama, hitung pengeluaran bulanan untuk makanan, tempat tinggal, listrik, transportasi, kesehatan, dan kebutuhan keluarga. Kemudian, tentukan jumlah uang yang perlu Anda sediakan untuk memenuhi kebutuhan dalam waktu dekat. Simpan dana tersebut pada instrumen yang mudah diakses agar Anda dapat menggunakannya ketika diperlukan.
Selanjutnya, siapkan bucket kedua untuk kebutuhan beberapa tahun mendatang, seperti perbaikan rumah, biaya pendidikan keluarga, atau pengeluaran kesehatan yang sudah Anda rencanakan. Pilih tempat penyimpanan berdasarkan jangka waktu, kebutuhan likuiditas, dan tingkat risiko yang sanggup Anda terima. Dengan begitu, Anda bisa menyesuaikan pilihan keuangan tanpa mengganggu dana untuk kebutuhan harian.
Sementara itu, bucket ketiga berfokus pada kebutuhan jangka panjang yang masih jauh dari waktu penggunaan. Anda dapat mempelajari berbagai pilihan investasi sesuai tujuan, pemahaman, dan toleransi risiko. Namun, pahami terlebih dahulu bahwa setiap instrumen memiliki risiko, sehingga Anda perlu mempertimbangkan kemungkinan perubahan nilai sebelum menentukan pilihan.
Menentukan Pembagian Dana yang Sesuai
Tidak ada persentase pembagian yang cocok untuk semua orang karena setiap keluarga memiliki penghasilan, pengeluaran, dan waktu pensiun berbeda. Karena itu, sesuaikan isi setiap bucket dengan kebutuhan pribadi, jumlah tabungan, serta perkiraan lamanya masa pensiun. Jika penghasilan berubah, evaluasi kembali pembagian dana agar rencana tetap realistis.
Sebagai contoh, seseorang yang mendekati usia pensiun mungkin membutuhkan porsi lebih besar untuk biaya hidup dalam waktu dekat. Sebaliknya, seseorang yang masih memiliki waktu panjang sebelum pensiun dapat memberi perhatian lebih besar pada pertumbuhan tabungan jangka panjang sesuai profil risikonya. Contoh ini hanya gambaran umum, bukan aturan pembagian yang wajib diikuti setiap orang.
Menjaga Strategi Bucket Dana Pensiun Tetap Efektif
Setelah membagi tabungan, periksa isi setiap bucket secara berkala dan cocokkan dengan kebutuhan terbaru. Jika biaya hidup meningkat, hitung kembali dana untuk kebutuhan rutin agar uang yang tersedia tetap memadai. Selain itu, isi kembali bucket yang mulai menipis berdasarkan kemampuan keuangan dan prioritas keluarga.
Anda juga perlu memisahkan tabungan pensiun dari uang belanja sehari-hari agar rencana berjalan lebih konsisten. Catat pemasukan dan pengeluaran setiap bulan, kemudian tentukan jumlah yang bisa Anda sisihkan tanpa mengorbankan kebutuhan pokok. Kebiasaan ini membantu Anda menjaga disiplin sekaligus mengetahui perkembangan persiapan masa tua.
Untuk memperluas pemahaman, pelajari pengelolaan keuangan melalui sumber edukasi yang relevan, termasuk Punca Training jika tersedia materi yang sesuai. Saat mencari informasi tentang dana pensiun, bandingkan pilihan berdasarkan biaya, risiko, akses pencairan, dan tujuan penggunaan. Dengan bekal informasi yang memadai, Anda dapat menyusun strategi lebih matang dan mempertimbangkan bantuan profesional jika membutuhkannya.
Kesimpulan
Strategi bucket dana pensiun membantu Anda mengelompokkan tabungan berdasarkan kebutuhan dekat, menengah, dan jangka panjang. Mulailah dengan menghitung pengeluaran, menentukan prioritas, lalu memilih tempat penyimpanan sesuai waktu penggunaan dan risiko. Setelah itu, evaluasi pembagian secara berkala agar persiapan masa tua tetap selaras dengan kondisi keuangan.